Wie viel Geld brauchst du wirklich? (Schritt für Schritt zum sicheren Puffer)
⏱️ Lesezeit: ca. 5 Minuten
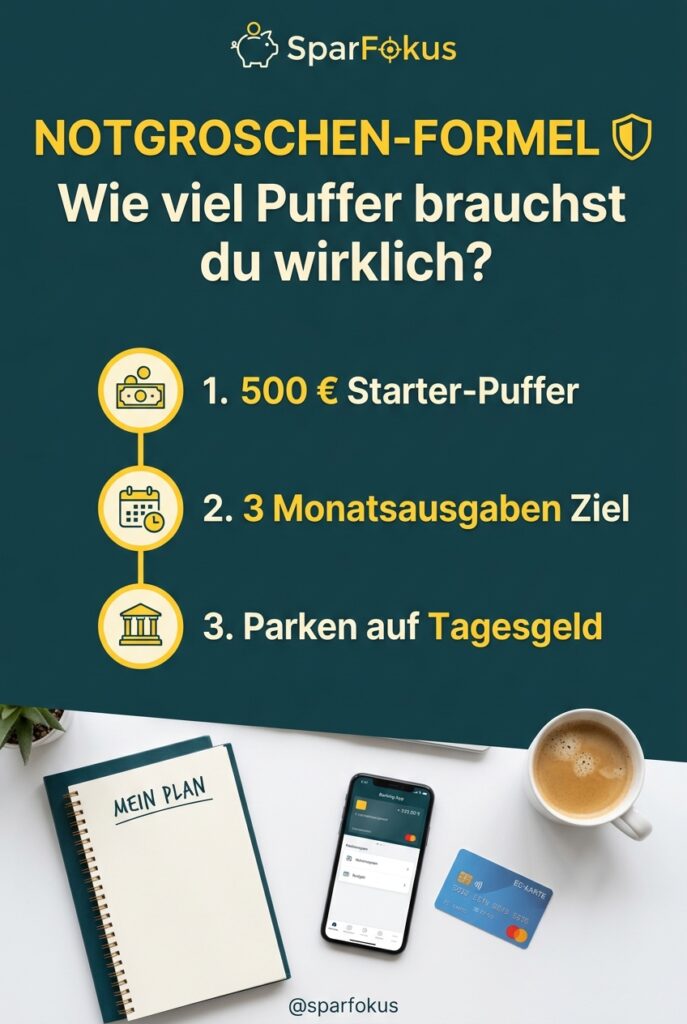
Schluss mit Ungewissheit bei ungeplanten Ausgaben! 🛡️ Ein solider Notgroschen gibt dir die finanzielle Freiheit und innere Ruhe zurück, die du für einen entspannten Alltag brauchst. Doch bevor wir über Zahlen sprechen, müssen wir klären, was ein Notgroschen wirklich ist – und was nicht.
Wofür ist der Notgroschen da (und wofür nicht)?
Der Notgroschen ist kein Urlaubs-Sparguthaben und kein Topf für den nächsten Elektronik-Schnapper. Er ist deine eiserne Reserve für echte Notfälle und Schicksalsschläge:
- Ja, dafür ist er da: Die Waschmaschine geht kaputt, das Auto braucht dringend eine neue Reparatur, oder du hast unerwartete medizinische Kosten. Wenn das Leben dazwischengrätscht, springt der Puffer ein.
- Nein, dafür ist er tabu: Alltägliche Ausgaben, Restaurantbesuche, Klamottenkauf oder der Wocheneinkauf werden niemals vom Notgroschen bezahlt. Dafür gibt es dein normales Haushaltsbudget.
Genau wie bei einer sauberen Planung in der Produktion gilt auch hier: Null-Fehler-Prinzip bei den Finanzen. Ein Puffer muss systematisch und Schritt für Schritt aufgebaut werden.
Step 1: Der 500 € Basis-Puffer & die Notgroschen-Challenge
Bevor du von drei Monatsausgaben träumst, brauchst du ein schnelles Fundament.
- Das Ziel: 500 € als erster Starterpuffer für die kleinen Schocks des Alltags.
- So schaffst du das (Die Notgroschen-Challenge): Mach dir das Sparen leicht und spielerisch! Nimm dir zum Beispiel eine kleine Challenge vor: 25-mal (oder 50-mal) 20 € zur Seite legen. Jedes Mal, wenn du einen Betrag in deine Spardose oder auf das Extrakonto wirfst, streichst du ein Feld ab. Schon nach kurzer Zeit siehst du, wie dein Puffer wächst, und du gewöhnst dich an den Rhythmus.
💡 Spar-Fokus-Tipp: Fang klein an, aber bleib diszipliniert. Die Challenge hilft dir dabei, das Sparen zur Gewohnheit zu machen, statt dem Geld monatlich hinterherzulaufen.
Woher kommt eigentlich die Regel mit den 3 Monatsgehältern? Diese bewährte Faustregel stammt aus der klassischen Finanz- und Verbraucherberatung. Sie ist kein starres Gesetz, sondern das Ergebnis einer pragmatischen Risikoanalyse:
- Statistisch gesehen ist das genau der Zeitraum, den man im Schnitt benötigt, um auf unerwartete Schocks (wie eine Reparaturkette oder eine berufliche Übergangsphase) souverän zu reagieren, bis beispielsweise Versicherungen oder Übergangsgelder greifen.
- Gleichzeitig bildet sie den perfekten Kompromiss zwischen absoluter Sicherheit und cleverer Geldanlage: Genug Puffer, um ruhig zu schlafen, aber nicht so viel totes Kapital, dass unnötig Geld auf dem zinsarmen Konto versauert.
- Da das Einkommen und die Lebensumstände jedes Einzelnen individuell sind, wächst der Notgroschen am besten dynamisch mit: Man fängt früh mit einem kleinen Puffer an und passt die Summe der drei Monatsausgaben jedes Mal automatisch nach oben an, wenn sich das Gehalt erhöht oder die Fixkosten steigen.
Step 2: Das feste Ziel – 3 Monatsausgaben
Ist der Startpuffer geschafft, wird das Fundament ausgebaut. Das eigentliche Ziel für einen sicheren Notgroschen sind drei Netto-Monatsausgaben.
- So rechnest du: Nimm deine festen monatlichen Fixkosten (Miete, Versicherungen, Strom, Lebensmittel) und multipliziere sie mit drei.
- Beispiel: Bei 1.500 € Fixkosten im Monat liegt dein Ziel-Notgroschen bei 4.500 €. Damit bist du gegen größere Krisen bestens gewappnet.
Step 3: Richtig parken – Auf dem Tagesgeldkonto (Kein Girokonto!)
Wohin mit dem Geld? Das ist ein entscheidender Fehler:
- Finger weg vom Girokonto: Was auf dem normalen Girokonto liegt, wird allzu schnell unüberlegt ausgegeben.
- Die goldene Regel: Parke deinen Notgroschen ausschließlich auf einem separaten Tagesgeldkonto. Das Geld ist sicher, bringt Zinsen und ist im Ernstfall innerhalb von 1–2 Tagen da – aber eben weit genug weg für den täglichen Impuls.
Fazit: Starte noch heute mit den ersten 50 €!
Speicher dir diesen Guide ab, nimm dir den Pinterest-Pin als Vorbild und starte noch heute mit deinen ersten 50 € oder der ersten Challenge-Box!
⏱️ Lesezeit: ca. 5 Minuten